2/3 der Kreditnehmer erhalten einen effektiven Jahreszins von 8,90%.
Obwohl wir unser Bestes geben, um die Daten aktuell zu halten, können wir die vollständige Genauigkeit auf täglicher Basis nicht garantieren
Filter
Kreditbetrag
Produktstatistiken
Eine vollständige Aufschlüsselung aller Datenpunkte der Produkte in diesem Vergleich, um Ihnen bei der richtigen Entscheidung zu helfen.
Kreditbetrag
100 € - 300.000 € (46.378,26 €)
Kreditlaufzeit
1 Monat - 146 Monate (57 Monate)
Effektiver Jahreszins
0,68 % - 24,36 % (9,99 %)
Mindestalter
18 - 30 (18,61)
Mindesteinkommen
0 € - 1.870 € (616,36 €)
Inländisches Bankkonto
22 (95,7 %)
Inländische Telefonnummer
22 (95,7 %)
Staatsangehörigkeit
16 (69,6 %)
Online-Legitimation
21 (91,3 %)
Akzeptiert eingeschränkte Bonität
7 (30,4 %)
Auszahlung binnen 24 Stunden
5 (21,7 %)
Wochenend-Auszahlung
1 (4,3 %)
Ratenpausen möglich
18 (78,3 %)
Sondertilgungen möglich
19 (82,6 %)
Kreditvermittler
14 (60,9 %)
Erster Kredit zinsfrei
2 (8,7 %)
Zweiter Kreditnehmer möglich
15 (65,2 %)
14-Tage-Widerrufsfrist
22 (95,7 %)
Hohe Genehmigungsquote
7 (30,4 %)
Statistiken basierend auf 23 Kredite in unserer Datenbank.
UnternehmenNiedrigsteHöchste
TARGOBANK3,43 %10,47 %
auxmoney4,99 %19,99 %
Bon-Kredit2,79 %15,99 %
Bon-Kredit13,27 %13,27 %
GIROMATCH1,99 %15,12 %
Maxda3,99 %15,99 %
Kredit2Day0,68 %12,99 %
Maxda11,12 %11,12 %
Ferratum24,36 %24,36 %
credicom3,49 %15,95 %
creditolo1,95 %19,45 %
creditolo13,27 %13,27 %
Bank of Scotland5,59 %6,59 %
OFINA-Kredit0,68 %16,74 %
Credimaxx3,99 %17,99 %
S Kredit-per-Klick5,49 %14,44 %
DKB6,39 %6,39 %
Santander Bank2,99 %11,98 %
MyLoan240,68 %19,99 %
Deutsche Bank3,25 %11,74 %
Postbank3,25 %12,13 %
Postbank3,25 %12,63 %
Moneezy3,99 %15,99 %
Zinssätze
Sehen Sie, wie sich die Zinssätze bei allen Anbietern vergleichen. Die Balken zeigen die Spanne zwischen dem niedrigsten und höchsten Zinssatz jedes Unternehmens.
Financer-Empfehlung
Bestbewertet
auxmoney
Die Zinskosten variieren stark nach Bonität und liegen bei mäßiger Kreditwürdigkeit in der Regel über deren konventioneller Bankkredite. Das optionale Sorglos-Paket erhöht die Kosten noch zusätzlich, was bei der Aufnahme berücksichtigt werden soll.
Der Kundenservice überzeugt durch schnelle telefonische Erreichbarkeit und kompetente Beratung. Die E-Mail-Antwort erhielten wir zwar innerhalb weniger Stunden, wirkte jedoch automatisiert und verwies auf telefonischen Kontakt.
Die innovative Bonitätsprüfung und niedriges Mindesteinkommen ab 600 EUR öffnen Kredite ab 1.000€ für viele Verbraucher. Die schnellen Entscheidungen und kostenlosen Sondertilgungen bieten flexible Rückzahlungs- und effektive Kostensenkungsoptionen.
auxmoney erhält überwiegend positive Kundenbewertungen. Vereinzelte Kritik bezüglich Erreichbarkeit, Reaktionszeiten und Zinshöhe fällt im Gesamtbild kaum ins Gewicht - die meisten Kunden berichten von guten Erfahrungen mit dem Kreditvermittler.
Erhalten Sie exklusive Konditionen geprüfter Finanzunternehmen
Ob eine größere Anschaffung, eine Renovierung oder die Überbrückung eines finanziellen Engpasses: Der Verbraucherkredit ist eines der am häufigsten genutzten Finanzprodukte in Deutschland.
Bei durchschnittlichen Zinssätzen zwischen 6 und 8 Prozent lohnt sich ein gründlicher Vergleich der Anbieter. Denn die Zinsunterschiede betragen oft 3 Prozentpunkte und mehr.
Verbraucherdarlehen zeichnen sich durch gesetzliche Schutzvorschriften aus und können zweckgebunden oder zur freien Verfügung genutzt werden.
Financer hilft Ihnen beim Vergleich von Verbraucherkrediten und der Suche nach einem passenden Anbieter.
So eignet sich der Verbraucherkredit für:
Kauf eines Neu- oder Gebrauchtwagens
Anschaffung von Möbeln und Haushaltsgeräten
Reparaturen und unerwartete Kosten
Urlaubsfinanzierung
Umschuldung bestehender Kredite
Was ist ein Verbraucherkredit?
Bei einem Verbraucherkredit schließt eine Privatperson einen Kreditvertrag über eine bestimmte Summe und Laufzeit mit einem Geldgeber ab. Bei dem Verbraucherkredit handelt es sich um ein herkömmliches Ratendarlehen.
Dieses kann entweder bei einer Online-Bank oder einer Filialbank aufgenommen werden. Ob die Bank Ihren Kredit genehmigt, hängt davon ab, ob Sie die nötigen Voraussetzungen erfüllen und Ihre Bonität ausreichend ist.
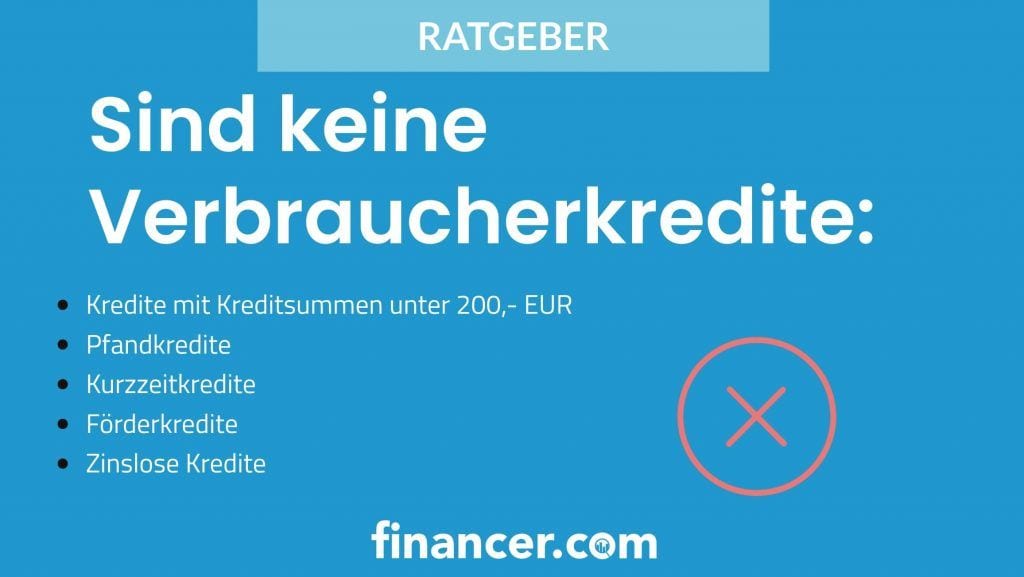
Im Folgenden sehen Sie, bei welchen Kreditformen es sich nicht um Verbraucherkredite handelt:
Eine präzisere Definition zu Verbraucherkrediten finden Sie im § 491 des BGB.
Verbraucherschutz in Anspruch nehmen
Der Verbraucherkredit ist an Privatpersonen gerichtet und wird erst wirksam, wenn er vom Kreditnehmer unterschrieben wurde, per Hand oder digital.
Bei dieser Darlehensform gibt es einige Vorschriften, die zum Ziel haben, die Interessen des Verbrauchers zu schützen.
Anschrift und Name des Geldgebers
Kreditlaufzeit und Summe
Zinssatz
Bedingungen für die Rückzahlung
Eventuelle Besicherungen
Widerrufsbelehrung und Informationen zur Kündigung
Tilgungsplan
Höhe der Mahngebühren
Wenn der Darlehensbetrag schon überwiesen wurde, können einiger dieser Fehler nicht mehr geltend gemacht werden.
Schritt für Schritt zum Verbraucherkredit
Von der Suche nach einem passenden Kreditgeber bis zum Abschluss des Kreditvertrags vergehen bei Financer nur wenige Minuten.
Mit uns vergleichen Sie die Konditionen einer Reihe deutscher Filial- und Online-Banken und können Kundenbewertungen zu den einzelnen Anbietern lesen. Der gesamte Prozess funktioniert digital, eine Konditionsanfrage hat dabei keinen Einfluss auf Ihren SCHUFA-Score.
Sparen Sie sich den Weg zur Bankfiliale und sichern Sie sich Ihren Wunschkredit in drei Schritten:
Anbieter & Konditionen vergleichen
Nutzen Sie unseren Verbraucherkredit Rechner und geben Sie zuerst den Kreditbetrag an, den Sie sich leihen möchten. Sie haben außerdem die Option, Filter hinzuzufügen und die Kreditdauer anzugeben. Anschließend werden Ihnen günstige Verbraucherkredite angezeigt.
Online-Antrag ausfüllen
Nachdem Sie sich für einen Anbieter entschieden haben, gelangen Sie zur Antragsstrecke. Die Bank benötigt persönliche Informationen sowie Details zu Ihrer persönlichen Situation, um Ihre Bonität zu ermitteln. Auf dieser Grundlage wird ein individuelles Angebot für Sie erstellt. Wenn Sie dieses annehmen, dann müssen Sie sich noch legitimieren – auch bequem von zu Hause aus.
Kreditauszahlung
Nachdem Sie alle nötigen Unterlagen eingereicht und den Kreditvertrag unterschrieben haben, kann der Verbraucherkredit bereits ausgezahlt werden. Die Auszahlung dauert in der Regel einige Werktage, kann jedoch mit der Option „Sofortauszahlung“ innerhalb von 24 Stunden erfolgen. Da es sich um eine Zusatzoption handelt, fallen dabei zusätzliche Kosten an.
Gebühren beim Verbraucherkredit
In der Vergangenheit gab es einige Gebühren beim Verbraucherkredit, die mittlerweile abgeschafft oder gedrosselt wurden.
Folgende Kosten sind nicht mehr zulässig:
Kontoführungsgebühren
Bearbeitungsgebühren – laut BGH Urteil zu Verbraucherkrediten, dass diese grundsätzlich unzulässig sind und in den Zinssatz einberechnet werden müssen.
Sie haben die Möglichkeit, erhobene Bearbeitungsgebühren zurückzufordern. Auch hinsichtlich der vorzeitigen Rückzahlung hat sich die Gesetzeslage beim Verbraucherkredit verändert.
Für Darlehen, die nach dem 11.06.2010 aufgenommen wurden, darf die Vorfälligkeitsentschädigung gemäß § 502 BGB max. 1 % der Restschuld betragen. Bei einer Restlaufzeit von weniger als einem Jahr sind es sogar nur 0,5 %.
Wir empfehlen Ihnen, vor Abschluss eines Kreditvertrags immer das Kleingedruckte zu lesen, um böse Überraschungen zu vermeiden. Prüfen Sie außerdem, ob eine Umschuldung zu besseren Konditionen möglich ist.
Bonitätsprüfung beim Verbraucherkredit
Mit dem Bonitätscheck, der ein wichtiger Vorgang bei der Vergabe eines Darlehens ist, prüft die Bank Ihre Kreditwürdigkeit.
Da die meisten Kredite bonitätsabhängig sind, berechnet die Bank die Höhe der Zinsen beim Verbraucherkredit basierend auf Ihrer Zahlungsfähigkeit. Ein guter SCHUFA-Score spart somit viel Geld.
Wichtig beim Vergleich: Die SCHUFA unterscheidet zwischen einer Konditionsanfrage und einer Kreditanfrage. Die Konditionsanfrage hat keinen Einfluss auf Ihren Score und ist die bessere Wahl, wenn Sie lediglich Konditionen vergleichen möchten. Achten Sie darauf, dass der Anbieter eine Konditionsanfrage stellt.
Jedes deutsche Kreditinstitut ist gesetzlich dazu verpflichtet, Informationen bei der SCHUFA einzuholen. In diesem Rahmen wird Ihre Zahlungsmoral geprüft: ob Mahnungen gegen Sie vorliegen, wie viele Kreditkarten und Konten Sie nutzen und ob es sonstige laufende Kredite gibt.
Bei einem SCHUFA-Score über 95 % gelten Sie als kreditwürdig. Wenn Sie kein Einkommen haben oder zu den rund 10 % gehören, die einen negativen SCHUFA-Eintrag haben, bleiben Ihnen noch einige Optionen.
Beim Verbraucherkredit handelt es sich um einen Kredit, der zur freien Verwendung oder mit einem bestimmten Zweck genutzt werden kann. Neben Umschuldungskrediten sind auch Urlaubskredite, Autokredite sowie Kredite für Möbel oder Renovierungen eine Form von Verbraucherdarlehen.
Wie hoch sind die Zinsen beim Verbraucherkredit?
Die durchschnittlichen Zinsen für Verbraucherkredite liegen in Deutschland aktuell zwischen 6 und 8 Prozent (effektiver Jahreszins). Der tatsächliche Zinssatz hängt von Ihrer Bonität, der Kreditsumme und der Laufzeit ab. Bei zweckgebundenen Krediten (z.B. Autokredit) sind die Zinsen oft niedriger als bei Krediten zur freien Verfügung.
Warum lohnt es sich, Verbraucherdarlehen bei Financer zu vergleichen?
Ein Vergleich bei Financer bietet mehrere Vorteile:
Seriöse deutsche Anbieter auf einen Blick vergleichen
Unverbindliche Konditionsanfrage ohne Einfluss auf den SCHUFA-Score
Kredit digital und schnell beantragen
Günstige Kreditkonditionen durch breiten Marktüberblick sichern
Gibt es Gebühren beim Verbraucherkredit?
Abgesehen von den Zinsen sollte es beim Verbraucherkredit keine Gebühren geben. Die Kontoführungs- und Bearbeitungsgebühren wurden per BGH-Urteil abgeschafft. Bei einer vorzeitigen Rückzahlung kann allerdings eine Vorfälligkeitsentschädigung von maximal 1 % der Restschuld anfallen (0,5 % bei Restlaufzeit unter einem Jahr).
Lohnt sich die Restschuldversicherung?
Die Restschuldversicherung lohnt sich nur bei einem sehr hohen Kreditbetrag. Sie sollten wissen, dass diese den Kredit um etwa 10 % teurer macht und es einige Ausschlüsse gibt. Der Verbraucherschutz rät bei der Absicherung zu Alternativen, wie einer Lebens- oder Berufsunfähigkeitsversicherung.
Gibt es den Verbraucherkredit ohne SCHUFA?
Ja, jedoch nur bei ausländischen Banken und oft zu ungünstigeren Konditionen. Ein sogenannter Schweizer Kredit verzichtet auf die SCHUFA-Abfrage, verlangt dafür aber in der Regel höhere Zinsen und hat strengere Einkommensanforderungen.
Wie hoch darf ein Verbraucherkredit sein?
Die maximale Kreditsumme beim Verbraucherkredit hängt vom Anbieter und Ihrer Bonität ab. In der Regel sind Beträge zwischen 1.000 und 100.000 EUR möglich. Entscheidend ist, dass die monatliche Rate zu Ihrem verfügbaren Einkommen passt. Als Faustregel gilt: Die Kreditrate sollte nicht mehr als 30 bis 40 Prozent des Nettoeinkommens ausmachen.
Was ist der Unterschied zwischen einem Verbraucherkredit und einem Ratenkredit?
Der Verbraucherkredit ist der gesetzliche Oberbegriff für alle Darlehen, die an Privatpersonen vergeben werden (geregelt in § 491 BGB). Der Ratenkredit ist eine Form des Verbraucherkredits, bei der die Rückzahlung in festen monatlichen Raten erfolgt. Praktisch werden die Begriffe oft synonym verwendet.
Bedingungen beim Verbraucherkredit
Um eine positive Kreditzusage zu erhalten, müssen Sie beim Verbraucherkredit einige Voraussetzungen erfüllen.
Diese variieren von Anbieter zu Anbieter, jedoch sind das häufig:
Volljährigkeit
Wohnsitz und Bankkonto in Deutschland
Geregeltes Einkommen
Gute Bonität
Es ist möglich, einen Kredit trotz schlechter Bonität zu erhalten, jedoch sind die Konditionen deutlich schlechter, als wenn Ihre Kreditwürdigkeit positiv eingestuft wird. Alternativ können Sie das Verbraucherdarlehen mit einem Bürgen aufnehmen.
Sicherheiten beim Verbraucherkredit
Bei herkömmlichen Ratenkrediten reicht der Einkommensnachweis als Sicherheit meistens aus. Wenn die Prüfung der Bonität negativ ausfällt oder die Kreditsumme höher ist, sind zusätzliche Sicherheiten erforderlich.
Kreditsicherheiten können bei einem zweckgebundenen Verbraucherkredit die Konditionen verbessern.
Wichtig ist, dass die Sicherheiten leicht bewertbar sowie gut austauschbar sind und im Idealfall nur einen geringen Wertverlust mit sich ziehen.
Folgende Sicherheiten werden beim Verbraucherdarlehen akzeptiert:
Immobilien
Grundschuld & Hypotheken
Wertpapiere
Bürgschaften
Kündigung des Verbraucherdarlehens
Es kann vorkommen, dass Sie durch eine unerwartete Situation an Geld kommen oder einen Kredit zu besseren Konditionen finden. In diesen Fällen macht es Sinn, den Verbraucherkredit zu kündigen.
Voraussetzung für die Kündigung ist, dass Sie ein Kündigungsschreiben bei der Bank einreichen und die ausstehende Kreditsumme (samt Vorfälligkeitsentschädigung) innerhalb von zwei Wochen überweisen. Ansonsten läuft das Darlehen einfach weiter.
Widerruf beim Verbraucherkredit
Verbraucher haben bei ihrem Kredit ein gesetzliches Widerrufsrecht. Sie können das Darlehen bis 14 Tage nach Abschluss ohne Angabe von Gründen widerrufen.
Sonderkündigungsrecht nach 10 Jahren
Gemäß § 489 BGB haben Kreditnehmer nach einer Vertragslaufzeit von zehn Jahren das Recht, ihr Darlehen kostenfrei zu kündigen. Die Kündigungsfrist beträgt sechs Monate.
Verbraucherkredite vergleichen: 6 Tipps
Es gibt einige Tipps, die Ihnen beim Verbraucherkredit Vergleich helfen können, die Zinsen zu senken und ein passendes Darlehen zu finden:
Anbieter vergleichen: Nutzen Sie unseren Kreditrechner und vergleichen Sie eine Vielzahl von Angeboten, um einen passenden Kreditgeber zu finden. Zwischen dem günstigsten und dem teuersten Angebot liegen oft über 3 Prozentpunkte.
Online-Banken nutzen: Online-Banken bieten häufig bessere Konditionen als Filialbanken, da sie weniger Betriebskosten haben.
Konditionsanfrage stellen: Achten Sie darauf, dass der Anbieter eine Konditionsanfrage (statt einer Kreditanfrage) bei der SCHUFA stellt. So bleibt Ihr SCHUFA-Score unberührt.
Flexibles Angebot finden: Vergleichen Sie neben den Zinsen auch die Flexibilität. Die Möglichkeit für Sondertilgungen, Ratenpausen oder kostenlose vorzeitige Rückzahlung sollte bestehen.
Restschuldversicherung prüfen: Diese lohnt sich nur bei hohen Kreditbeträgen. Unter 10.000 EUR sollten Sie auf keinen Fall eine Restschuldversicherung abschließen, da sie den Kredit um etwa 10 % teurer macht.
Welche Kreditarten gehören zum Verbraucherkredit?
Der Verbraucherkredit ist ein Oberbegriff für verschiedene Darlehensformen, die sich an Privatpersonen richten. Grundsätzlich lassen sich diese in zwei Kategorien einteilen:
Zweckgebundene Verbraucherkredite sind an einen bestimmten Verwendungszweck geknüpft. Da die Bank den finanzierten Gegenstand als Sicherheit nutzen kann, fallen die Zinsen in der Regel günstiger aus. Beispiele sind der Autokredit oder ein Möbelkredit.
Verbraucherkredite zur freien Verfügung können für jeden beliebigen Zweck verwendet werden. Sie bieten maximale Flexibilität, sind dafür aber oft etwas teurer. Hierzu zählen der klassische Privatkredit und der Ratenkredit.
Verbraucherkredit Zinsen: Wie hoch sind sie aktuell?
Die Verbraucherkredit Zinsen aktuell in Deutschland liegen im Durchschnitt zwischen 6 und 8 Prozent (effektiver Jahreszins). Das Zinsniveau hat sich nach den Leitzinssenkungen der EZB stabilisiert, der Einlagenzinssatz liegt seit Mitte 2026 bei 2,0 Prozent.
Der tatsächliche Zinssatz, den Sie erhalten, hängt von mehreren Faktoren ab:
Ihre Bonität (SCHUFA-Score)
Kreditbetrag und Laufzeit
Zweckbindung des Kredits
Ob ein zweiter Kreditnehmer den Vertrag mitunterschreibt
Bei einem zweckgebundenen Verbraucherkredit (z.B. Autokredit) sparen Sie oft mehrere Prozentpunkte gegenüber einem Kredit zur freien Verfügung. Ein Rechenbeispiel: Bei 10.000 EUR und 5 Jahren Laufzeit zahlen Sie bei 4 % Zinsen insgesamt rund 1.050 EUR an Zinskosten, bei 8 % bereits über 2.150 EUR.
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.