Girokonten
690 Kunden haben dies gewählt
Monatliche Gebühr0 €
Mindestalter18
DebitkarteJa
Smartphone-AppJa
Kontaktlose ZahlungenJa
Web-BankingJa
Open-Banking-IntegrationJa
Financer Score™Bewertet von 35 Nutzern
 Geprüft von Ivan Bevanda
Girokonten
690 Kunden haben dies gewählt
Girokonten
1.752 Kunden haben dies gewählt
Girokonten
43 Kunden haben dies gewählt
Basic 10 €/Monat, Grow 35 €/Monat, Scale 125 €/Monat, Enterprise auf Anfrage. Business Savings 1,75 % Bruttozinsen, täglich ausgezahlt. Merchant-Solution ab 0,8 % + 0,02 € pro Transaktion. Einlagensicherung bis 100.000 € via Revolut Bank UAB (Vilnius) unter litauischer Einlagensicherung (VĮ Indėlių ir investicijų draudimas). Angebot für neue Revolut Business-Kunden über unseren Partnerlink: 80 € Willkommensbonus, Bedingungen gelten.
Girokonten
1.723 Kunden haben dies gewählt
Girokonten
2 Kunden haben dies gewählt
Bruttojahreszinsen von bunq ab 15.10.2026: bis zum Schwellenwert Basiszinssatz 1,61 % auf die ersten 10.000 € und 1,51 % auf den Betrag darüber; über dem Schwellenwert Bonuszinssatz 3,11 %. Bis zur ersten Berechnung des Schwellenwerts gilt der Bonuszinssatz für das gesamte Sparguthaben. Der Schwellenwert ist das höchste Sparguthaben der letzten 6 Monate (neu berechnet am 1. Januar und 1. Juli). Alle Zinssätze sind variabel.
Obwohl wir unser Bestes geben, um die Daten aktuell zu halten, können wir die vollständige Genauigkeit auf täglicher Basis nicht garantieren
Kontofunktionen
Kontotyp
Bezahl-Wallets
Banking-Plattformen
Premium-Vorteile
Support-Kanäle
Eine vollständige Aufschlüsselung aller Datenpunkte der Produkte in diesem Vergleich, um Ihnen bei der richtigen Entscheidung zu helfen.
Statistiken auf Basis von 17 Produkten der Kategorie Girokonten in unserer Datenbank.
Sehen Sie, wie sich die Zinssätze der Anbieter unterscheiden. Die Balken zeigen die Spanne zwischen dem niedrigsten und höchsten Zinssatz jedes Unternehmens.
Erhalten Sie exklusive Konditionen geprüfter Finanzunternehmen
Ob Freiberuflerin, Einzelunternehmer oder GmbH-Geschäftsführung: Ein Geschäftskonto trennt die betrieblichen Zahlungsströme sauber von den privaten. Das spart Zeit in der Buchhaltung, macht die Umsatzsteuervoranmeldung nachvollziehbar und hält Ihnen bei einer Betriebsprüfung viel Erklärungsarbeit vom Hals.
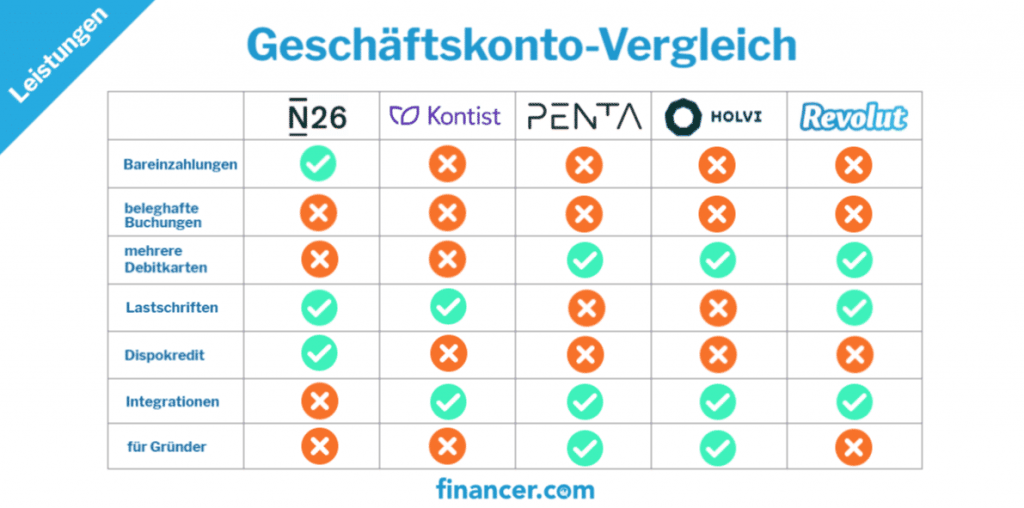
In unserem Geschäftskonto Vergleich sehen Sie die Firmenkonten, für die uns geprüfte Konditionsdaten vorliegen, mit Grundgebühr, Karte und Funktionsumfang nebeneinander. Darunter ordnen wir den breiteren Markt redaktionell ein und zeigen, welche Kostenbausteine über den Preis entscheiden.
Der Rechner ist der schnelle Einstieg. Die eigentliche Entscheidung fällt aber selten über die Grundgebühr, sondern über Buchungsposten, Bargeldeinzahlungen und Auslandszahlungen. Genau diese Posten rechnen wir weiter unten pro Nutzungsprofil durch.
Ein eigenes Firmenkonto schafft Ordnung, bevor Ordnung teuer wird. Sobald geschäftliche und private Buchungen auf demselben Konto landen, muss jemand sie später wieder auseinander sortieren, meist Ihr Steuerbüro und meist gegen Honorar.
Dazu kommt ein Punkt, den viele übersehen: Die meisten Banken untersagen in ihren AGB die gewerbliche Nutzung eines privaten Girokontos.
In keinem deutschen Gesetz steht der Satz, dass ein Unternehmen ein Geschäftskonto führen muss. Das Wort Konto kommt in den einschlägigen Vorschriften zur GmbH-Gründung nicht einmal vor. Die Pflicht ist mittelbar, und sie wird oft schärfer dargestellt, als sie ist.
Bei GmbH und UG ist das eigene Konto der Standardweg, nicht der vorgeschriebene. Vor der Anmeldung zum Handelsregister muss auf jeden Geschäftsanteil mindestens ein Viertel des Nennbetrags eingezahlt sein (§ 7 Abs. 2 GmbHG). Die Geschäftsführer versichern in der Anmeldung, dass dieses Geld endgültig zu ihrer freien Verfügung steht (§ 8 Abs. 2 GmbHG).
Das Gesetz verlangt also freie Verfügung, nicht ein Bankkonto. Das Gründungsportal des Bundeswirtschaftsministeriums stellt ausdrücklich klar, dass die Einzahlung nicht zwingend auf ein Konto der GmbH erfolgen muss, und nennt die dokumentierte Barkasse als Alternative (BMWK).
In der Praxis läuft trotzdem fast jede Gründung über ein Konto auf die Gesellschaft in Gründung. Es ist der Nachweis, den Notariat und Registergericht ohne Rückfragen akzeptieren.
Für Freiberufler, Einzelunternehmen, Kleingewerbe und GbR gibt es überhaupt keine Vorschrift. Auch das bestätigt das BMWK-Gründungsportal ausdrücklich (BMWK). Rechtlich dürfen Sie geschäftliche Zahlungen über ein privates Girokonto abwickeln.
Dagegen stehen zwei praktische Dinge: die Ordnungsvorschrift, dass Buchungen einzeln, vollständig, richtig, zeitgerecht und geordnet aufzuzeichnen sind (§ 146 Abs. 1 AO), und die AGB der meisten Banken, die gewerbliche Umsätze auf Privatkonten untersagen. Wer beides mischt, muss bei einer Betriebsprüfung den gesamten Kontoauszug offenlegen.
| Rechtsform | Gesetzlich vorgeschrieben? | Was tatsächlich gilt |
|---|---|---|
Freiberufler | Nein | Keine Vorschrift. Bank-AGB und § 146 AO sprechen dafür |
Einzelunternehmen | Nein | Wie Freiberufler. Ab Buchführungspflicht steigt der Aufwand |
Kleingewerbe | Nein | Keine eigene Rechtsform, es gelten die Regeln des Einzelunternehmens |
GbR | Nein | Gesellschaftsvermögen ist vom Privatvermögen zu trennen, praktisch kaum ohne Konto |
UG (haftungsbeschränkt) | Nein, aber faktisch unumgänglich | § 7 Abs. 2 GmbHG verlangt Einzahlung zur freien Verfügung, nicht ein Konto |
GmbH | Nein, aber faktisch unumgänglich | Wie UG. Das Konto ist der Nachweis, den das Registergericht erwartet |
AG | Teilweise | § 54 Abs. 3 AktG nennt die Gutschrift auf ein Konto als eine von zwei Varianten |
Unser Firmenkonto Vergleich oben zeigt die Geschäftskonten, für die unsere Redaktion geprüfte Konditionsdaten hinterlegt hat. Sortiert wird nach dem Financer Score, filtern können Sie nach den Merkmalen, die für Ihren Betrieb zählen.
Wir bilden im Rechner bewusst nur Konten ab, deren Konditionen wir belegen können. Anbieter, die wir weiter unten redaktionell einordnen, tauchen dort erst auf, wenn ihre Daten vollständig geprüft sind. Ein Vergleich, der ungeprüfte Preise anzeigt, hilft niemandem.
Rechtsform klären
Halten Sie fest, ob Sie als Freiberufler, Einzelunternehmen, Kleingewerbe, GbR, UG oder GmbH eröffnen. Die Rechtsform entscheidet, welche Anbieter Sie überhaupt annehmen und welche Unterlagen die Bank sehen will.
Nutzungsprofil schätzen
Notieren Sie Ihre Buchungen pro Monat, ob Sie Bargeld einzahlen und ob Sie in Fremdwährung zahlen. Ohne diese drei Zahlen lässt sich kein Firmenkonto seriös vergleichen.
Gesamtkosten rechnen
Rechnen Sie Grundgebühr, Buchungsposten, Bargeldeinzahlungen, Zusatzkarten und Fremdwährungsaufschläge zusammen. Erst diese Summe ist vergleichbar, nicht der Monatspreis auf der Startseite des Anbieters.
Leistungen abgleichen
Prüfen Sie Buchhaltungsanbindung, Unterkonten, Anzahl der Karten und die Frage, ob Sie einen Kontokorrentkredit brauchen. Ein günstiges Konto ohne die Funktion, die Sie täglich benötigen, ist am Ende teurer.
Konto eröffnen
Bei den digitalen Anbietern läuft die Eröffnung vollständig online per Video-Ident. Filialbanken verlangen häufiger einen Termin und mehr Papier.
Die Grundgebühr ist der Preis, den Anbieter bewerben. Sie ist selten der Preis, den Sie am Jahresende bezahlt haben. Ob ein Konto für 0 € oder eines für 30 € im Monat günstiger ist, entscheidet sich an drei Größen: Buchungen pro Monat, Bargeld und Zahlungen in Fremdwährung.
Ein Firmenkonto besteht aus mehreren Bausteinen, die unabhängig voneinander abgerechnet werden. Wer nur die erste Zeile im Preisverzeichnis vergleicht, vergleicht ausgerechnet die Position mit der geringsten Aussagekraft.
So kommen Sie auf Ihre echten Jahreskosten:
Weil deutsche Banken ihre Preisverzeichnisse regelmäßig anpassen, nennen wir hier bewusst die Mechanik statt fester Beträge. Die konkreten Konditionen der Konten in unserem Vergleich sehen Sie im Rechner oben, alle übrigen prüfen Sie bitte im aktuellen Preis- und Leistungsverzeichnis des Anbieters.
| Kostenbaustein | Wie abgerechnet wird | Worauf Sie achten sollten |
|---|---|---|
Grundgebühr | Fester Monatsbetrag je Tarif | Ob der Tarif Ihre Rechtsform überhaupt zulässt |
Buchungsposten | Freikontingent, danach Preis je beleglose Buchung | Ob Lastschriften und Daueraufträge mitgezählt werden |
Beleghafte Buchung | Aufschlag für Aufträge auf Papier am Schalter | Bei Filialbanken ein Vielfaches der beleglosen Buchung |
Bargeldeinzahlung | Fixbetrag je Einzahlung oder Prozentsatz der Summe | Der größte Kostentreiber in Gastronomie und Einzelhandel |
Bargeldabhebung | Freiabhebungen pro Monat, danach Gebühr je Abhebung | Ob das Freikontingent für Deutschland oder die Eurozone gilt |
Karten | Erste Karte meist inklusive, jede weitere monatlich | Virtuelle Karten sind häufig günstiger als physische |
Fremdwährung | Wechselkursaufschlag in Prozent, teils zuzüglich Fixgebühr | Höhere Aufschläge am Wochenende, wenn die Devisenmärkte ruhen |
Nutzerplätze | Preis je Person mit Kontozugriff | Wird erst relevant, sobald Ihr Team wächst |
Kontokorrentkredit | Sollzinsen auf den in Anspruch genommenen Betrag | Viele digitale Anbieter führen ihn gar nicht im Angebot |
Wie stark die Nebenkosten den Preis bestimmen, zeigt ein veröffentlichtes Preisverzeichnis besser als jede Faustregel. FYRST, die Geschäftskundenmarke der Deutschen Bank, legt seine Konditionen offen (Preis- und Leistungsverzeichnis, Stand 4. Mai 2026, PDF):
Zwei Dinge fallen daran auf. Erstens kostet dieselbe Überweisung auf Papier das Sechsundzwanzigfache der beleglosen Buchung. Zweitens dreht sich die Tarifwahl mit dem Buchungsvolumen: Bei 300 Buchungen im Monat kostet BASE 250 mal 0,19 €, also 47,50 €, während COMPLETE mit 10,00 € Grundpreis und 225 mal 0,08 € auf 28,00 € kommt.
Diese Zahlen gelten für FYRST zum genannten Stichtag. Deutsche Banken passen ihre Preisverzeichnisse mehrmals im Jahr an, prüfen Sie den aktuellen Stand vor dem Abschluss.
Die folgenden Rechenbeispiele arbeiten mit angenommenen Konditionen, nicht mit den Angeboten bestimmter Banken. Setzen Sie Ihre eigenen Werte ein, dann haben Sie in wenigen Minuten eine belastbare Entscheidungsgrundlage.
Auf diese Frage gibt es keine allgemeingültige Antwort, und jeder Vergleich, der eine nennt, blendet mindestens einen Kostenbaustein aus. Günstig ist das Konto, dessen Preismodell zu Ihrem Nutzungsprofil passt.
Rechnen Sie also erst Ihr Profil durch und filtern Sie dann.
Ein kostenloses Geschäftskonto ist in Deutschland gut zu bekommen, es ist aber fast immer ein Einstiegstarif: begrenztes Freikontingent an Buchungen, eine Karte, und häufig nur für Einzelunternehmen und Freiberufler geöffnet. Für Kapitalgesellschaften wird die Auswahl dünner.
In unserem Vergleich mit geprüften Konditionen:
Redaktionell eingeordnet, aber nicht im Rechner: Finom, FYRST, Qonto, Holvi und Tide führen ebenfalls Einstiegstarife für Selbständige. Für diese Anbieter liegen uns noch keine geprüften Konditionsdaten vor, deshalb erscheinen sie nicht im Vergleich.
Nicht jedes Geschäftskonto steht jeder Rechtsform offen, und die verlangten Unterlagen unterscheiden sich deutlich. Viele digitale Anbieter starten mit Einzelunternehmen und Freiberuflern und öffnen erst in höheren Tarifen für Kapitalgesellschaften.
Die folgenden Abschnitte gehen die gängigen Rechtsformen einzeln durch: was die Bank sehen will und wo die typische Falle liegt.
Das Einzelunternehmen ist die Rechtsform, in der die meisten Selbständigen in Deutschland starten. Sie entsteht ohne Gründungskapital und ohne Gesellschaftsvertrag, sobald Sie eine gewerbliche Tätigkeit beim Gewerbeamt anmelden.
Kleingewerbe ist dagegen keine eigene Rechtsform, sondern beschreibt ein Einzelunternehmen oder eine GbR, deren Geschäftsbetrieb nach Art und Umfang keinen kaufmännischen Betrieb erfordert und die deshalb nicht ins Handelsregister muss (§ 1 HGB).
Ein Geschäftskonto ist für beide nicht vorgeschrieben. Für die Eröffnung verlangt die Bank in aller Regel die Gewerbeanmeldung und Ihren Ausweis. Ein Vorteil dieser Rechtsform: Sie hat am Markt die größte Auswahl, weil nahezu jeder digitale Anbieter Einzelunternehmen bereits im Einstiegstarif annimmt.
Ein Missverständnis, das teuer werden kann: Kleingewerbe und Kleinunternehmerregelung sind zwei verschiedene Dinge. Das eine betrifft das Handelsregister, das andere die Umsatzsteuer. Die Kleinunternehmerregelung nach § 19 UStG greift, wenn Ihr Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 € nicht überschritten hat und im laufenden Jahr 100.000 € nicht überschreitet. Wer sie nutzt, weist keine Umsatzsteuer aus. Ein sauber getrenntes Konto ersetzt das nicht.
Freiberufler üben einen der Katalogberufe aus, die das Einkommensteuergesetz aufzählt, oder eine vergleichbare Tätigkeit (§ 18 EStG). Dazu zählen unter anderem Ärztinnen, Rechtsanwälte, Steuerberaterinnen, Architekten, Journalistinnen und Ingenieure. Wer dazugehört, meldet kein Gewerbe an und zahlt keine Gewerbesteuer, sondern meldet die Tätigkeit über den Fragebogen zur steuerlichen Erfassung direkt beim Finanzamt.
Für die Bank hat das eine praktische Folge: Sie haben keinen Gewerbeschein, den Sie vorlegen könnten. Als Nachweis der selbständigen Tätigkeit dienen stattdessen meist die steuerliche Erfassung, die Steuernummer oder ein Kammernachweis.
Verpflichtend ist ein Geschäftskonto für Freiberufler nicht. Wer aber Umsatzsteuer ausweist oder für mehrere Auftraggeber arbeitet, kommt mit einem getrennten Konto spürbar schneller durch die Voranmeldungen. Ein kostenloses Konto reicht dafür in den meisten Fällen aus.
Eine Gesellschaft bürgerlichen Rechts entsteht, sobald sich mindestens zwei Personen zu einem gemeinsamen Zweck zusammenschließen. Ein Geschäftskonto ist auch hier nicht gesetzlich vorgeschrieben, praktisch aber kaum zu umgehen: Das Gesellschaftsvermögen steht der Gesellschaft zu, nicht den einzelnen Gesellschaftern, und über ein Privatkonto lässt sich das nicht sauber abbilden.
Seit der Reform des Personengesellschaftsrechts, die zum 1. Januar 2024 in Kraft getreten ist, kann sich eine GbR in das Gesellschaftsregister eintragen lassen. Sie führt dann den Zusatz "eingetragene Gesellschaft bürgerlichen Rechts" oder "eGbR" (§ 707a BGB).
Für die Kontoeröffnung ist die Eintragung häufig der bequemere Weg, weil die Bank die Vertretungsverhältnisse aus dem Register ablesen kann. Ohne Eintragung verlangen die meisten Institute den Gesellschaftsvertrag und die Ausweise sämtlicher Gesellschafter, was den Prozess verlängert.
Bei der UG (haftungsbeschränkt) und der GmbH brauchen Sie das Konto in der Praxis schon vor der Eintragung. Das Stammkapital muss vor der Anmeldung zum Handelsregister eingezahlt sein und endgültig zur freien Verfügung der Geschäftsführung stehen.
Der übliche Ablauf: notarielle Beurkundung, dann Eröffnung eines Kontos auf die Gesellschaft in Gründung mit dem Zusatz "i. G.", dann Einzahlung, dann Anmeldung zum Handelsregister. Der Einzahlungsbeleg dieses Kontos ist der Nachweis, den Notariat und Registergericht erwarten.
Die Einschränkung, die viele zu spät bemerken: Längst nicht jeder digitale Anbieter nimmt eine GmbH oder UG an, und wer es tut, verlangt dafür oft einen höheren Tarif als für Einzelunternehmen. Klären Sie das vor dem Notartermin, nicht danach.
Was das kostet, lässt sich an einem veröffentlichten Preisverzeichnis zeigen: Bei FYRST kostet das Einstiegskonto BASE für Gewerbetreibende und Freiberufler 0,00 € im Monat, für alle anderen Rechtsformen dagegen 6,00 € (Preis- und Leistungsverzeichnis, Stand 4. Mai 2026, PDF).
Selbständig zu sein bedeutet in Deutschland sehr Unterschiedliches, von der Texterin mit fünf Rechnungen im Monat bis zum Handwerksbetrieb mit Lager, Fahrzeugen und Kasse. Ein pauschal bestes Geschäftskonto gibt es deshalb nicht, wohl aber ein bestes Konto für Ihr Profil.
Für die private Seite Ihrer Bankverbindungen hilft unser Girokonto Vergleich weiter.
Viele digitale Geschäftskonten laufen auf Guthabenbasis. Weil kein Kreditrahmen vergeben wird, ist ein negativer SCHUFA-Eintrag hier oft kein Ausschlusskriterium.
Wichtig bleibt der Unterschied zwischen einer Konditionsanfrage, die Ihren SCHUFA-Score nicht belastet, und einer Kreditanfrage, die im Score sichtbar wird. Achten Sie darauf, welche der beiden ein Anbieter stellt, sobald ein Dispo oder eine Kreditkarte mit Rahmen im Spiel ist.
Wie Konten ohne Bonitätsprüfung im Detail funktionieren, behandeln wir gesondert im Ratgeber zum Girokonto ohne SCHUFA.
Gehen Sie diese Liste durch, bevor Sie sich festlegen. Jeder Punkt darauf hat schon einmal dafür gesorgt, dass ein günstig wirkendes Firmenkonto im laufenden Betrieb teuer oder unbrauchbar wurde.
Die Entscheidung zwischen Digitalbank und Filialbank hängt fast nur an einer Frage: Fließt in Ihrem Betrieb Bargeld?
Digitale Anbieter überzeugen mit niedrigen Grundgebühren, Eröffnung per Video-Ident und guten Schnittstellen zur Buchhaltung. Für Betriebe, die überwiegend digital arbeiten, ist ein Online-Geschäftskonto meist die günstigere und schnellere Lösung. Wie verbreitet diese Anbieter hierzulande inzwischen sind, zeigen unsere Zahlen zur Neobanken-Nutzung in Deutschland.
Filialbanken wie Sparkasse, Volksbank, Commerzbank oder Deutsche Bank bleiben dort im Vorteil, wo Bargeld eingezahlt werden muss, wo Sie einen festen Ansprechpartner wollen oder wo ein Betriebsmittelkredit dazugehört. Beim Geschäftskonto der Sparkasse kommt hinzu, dass jedes Institut ein eigenes Preis- und Leistungsverzeichnis führt. Einen bundesweit einheitlichen Preis gibt es nicht.
Dazwischen liegen Anbieter, die Online-Kontoführung mit dem Zugang zu einem Filialnetz für Bareinzahlungen verbinden. FYRST ist dafür das bekannteste Beispiel am deutschen Markt.
Wer ein Firmenkonto eröffnen möchte, ist bei digitalen Anbietern in wenigen Minuten durch den Antrag, die Freischaltung dauert anschließend ein bis zwei Werktage. Filialbanken arbeiten mit Terminen und brauchen entsprechend länger.
Diese Unterlagen sollten Sie bereithalten:
Die Identitätsprüfung ist keine Schikane der Bank, sondern eine Sorgfaltspflicht nach dem Geldwäschegesetz (§ 10 GwG). Vollständige Unterlagen sind der einzige Hebel, mit dem Sie die Freischaltung beschleunigen.
Es gibt keine Bank, die für alle Betriebe die beste ist, weil die Preismodelle an unterschiedlichen Größen ansetzen. Entscheidend sind drei Fragen: Wie viele Buchungen fallen im Monat an, zahlen Sie Bargeld ein, und zahlen Sie in Fremdwährung? Wer wenige Buchungen hat und kein Bargeld führt, fährt mit einem Konto ohne Grundgebühr am günstigsten. Bei vielen Buchungen lohnt ein Tarif mit hohem Freikontingent, bei Bargeldgeschäft gewinnt fast immer eine Filialbank.
Für Solo-Selbständige, die überwiegend digital arbeiten, reicht ein Konto ohne Grundgebühr mit einer Karte und einer Schnittstelle zur Buchhaltung. In unserem Vergleich sind das Kontist Free und N26 Business Standard, beide ohne monatliche Grundgebühr. Sobald ein Team dazukommt, zählt der Preis je Nutzerplatz mehr als die Grundgebühr. Bei Gastronomie oder Einzelhandel ist eine Filialbank meist günstiger, weil reine Digitalbanken Bareinzahlungen oft nicht annehmen.
Das günstigste Konto ist das, dessen Preismodell zu Ihrem Nutzungsprofil passt. Ein Beispiel: Bei 250 Buchungen im Monat kostet ein Konto ohne Grundgebühr mit 50 Freibuchungen und 0,10 € je weiterem Posten rund 240 € im Jahr. Ein Tarif für 12 € im Monat mit 200 Freibuchungen kommt im selben Fall auf rund 204 € im Jahr und ist damit günstiger. Rechnen Sie deshalb Grundgebühr, Buchungsposten, Bargeldeinzahlungen, Zusatzkarten und Fremdwährungsaufschläge zusammen, bevor Sie sich entscheiden.
In unserem Vergleich führen Kontist Free und N26 Business Standard keine monatliche Grundgebühr. Beide enthalten eine Debitkarte und zwei kostenlose Bargeldabhebungen pro Monat, danach fallen 2 € je Abhebung an. Das N26-Konto richtet sich allerdings an Selbstständige, die unter ihrem eigenen Namen arbeiten, und eignet sich nicht für eine GmbH oder UG. Bei FYRST ist das BASE-Konto für Gewerbetreibende und Freiberufler mit 0,00 € Grundpreis geführt, für andere Rechtsformen kostet es 6,00 € im Monat (Stand 4. Mai 2026). Kostenlos bezieht sich immer auf die Grundgebühr, nicht auf Buchungsposten oder Bargeldeinzahlungen.
Wörtlich vorgeschrieben ist es für keine Rechtsform. Bei GmbH und UG verlangt § 7 Abs. 2 GmbHG, dass das Stammkapital vor der Anmeldung eingezahlt ist und endgültig zur freien Verfügung der Geschäftsführung steht, nicht aber, dass dies über ein Bankkonto geschieht. Das Gründungsportal des Bundeswirtschaftsministeriums nennt ausdrücklich die dokumentierte Barkasse als Alternative. In der Praxis ist das Konto auf die Gesellschaft in Gründung trotzdem der Nachweis, den Notariat und Registergericht erwarten. Für Freiberufler, Einzelunternehmen, Kleingewerbe und GbR gibt es gar keine Vorschrift, wohl aber die Ordnungsvorschriften nach § 146 AO und Bank-AGB, die gewerbliche Umsätze auf Privatkonten untersagen.
Die Spanne reicht von 0 € Grundgebühr bis zu Tarifen im zweistelligen Monatsbereich. Weil deutsche Banken ihre Preisverzeichnisse regelmäßig anpassen, ist die Grundgebühr allein wenig aussagekräftig. Rechnen Sie stattdessen: Grundgebühr mal zwölf, plus Buchungen über dem Freikontingent, plus Bargeldeinzahlungen, plus zusätzliche Karten und Nutzerplätze, plus Fremdwährungsaufschläge. Bei wöchentlicher Bareinzahlung von 2.000 € kostet allein das Bargeld je nach Entgeltsatz zwischen einigen hundert und über tausend Euro im Jahr.
Ein Einzelunternehmen braucht kein eigenes Geschäftskonto, hat am Markt aber die größte Auswahl, weil praktisch jeder digitale Anbieter diese Rechtsform bereits im Einstiegstarif annimmt. Zur Eröffnung verlangt die Bank in der Regel die Gewerbeanmeldung und Ihren Ausweis. Verwechseln Sie Kleingewerbe nicht mit der Kleinunternehmerregelung: Das eine betrifft das Handelsregister, das andere die Umsatzsteuer nach § 19 UStG.
Bei digitalen Anbietern ist der Antrag in wenigen Minuten gestellt, die Freischaltung dauert nach der Legitimationsprüfung meist ein bis zwei Werktage. Bei Filialbanken kommen Terminvergabe und Unterlagenprüfung dazu. Bei GmbH und UG verlängert sich der Ablauf, weil das Konto zunächst auf die Gesellschaft in Gründung läuft.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
7 Min. LesezeitPersönliche Finanzen
7 Min. LesezeitPersönliche Finanzen
10 Min. LesezeitPersönliche Finanzen
6 Min. LesezeitPersönliche Finanzen
44 Min. LesezeitPersönliche Finanzen
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.