A
Anonym
Finanzexperte · Financer
Wenn Sie einen Privatkredit oder Dispokredit nutzen oder beim Einkaufen im Internet in Raten zahlen, betreffen die neuen Regeln auch Sie. Hier erfahren Sie, was sich bei Werbung, Kreditinformationen und Bonitätsprüfung ändert und welche Unterstützung bei Zahlungsschwierigkeiten vorgesehen ist.
Die EU-Verbraucherkreditrichtlinie wurde im Oktober 2023 verabschiedet und ersetzt die Regeln von 2008. Deutschland hat sie mit einem Gesetz umgesetzt, veröffentlicht unter BGBl. 2026 I Nr. 139.
Erfasst sind auch Minikredite unter 200 €, zinslose Kredite und viele Angebote zum späteren Bezahlen. Für Immobilienkredite gelten weiterhin eigene Regeln.
Gewährt der Händler selbst kostenlosen Zahlungsaufschub ohne Drittfinanzierung, bleibt dieser unter bestimmten Voraussetzungen ausgenommen: Sie müssen spätestens 50 Tage nach Lieferung oder Leistung bezahlen, bei bestimmten großen Onlinehändlern innerhalb von 14 Tagen. Auch die Kosten bei Zahlungsverzug sind begrenzt.
Das Gesetz begrenzt überhöhte effektive Jahreszinsen. Ein auffälliges Missverhältnis liegt regelmäßig vor, wenn der Zins den marktüblichen Vergleichszins um 100 % oder zwölf Prozentpunkte übersteigt.
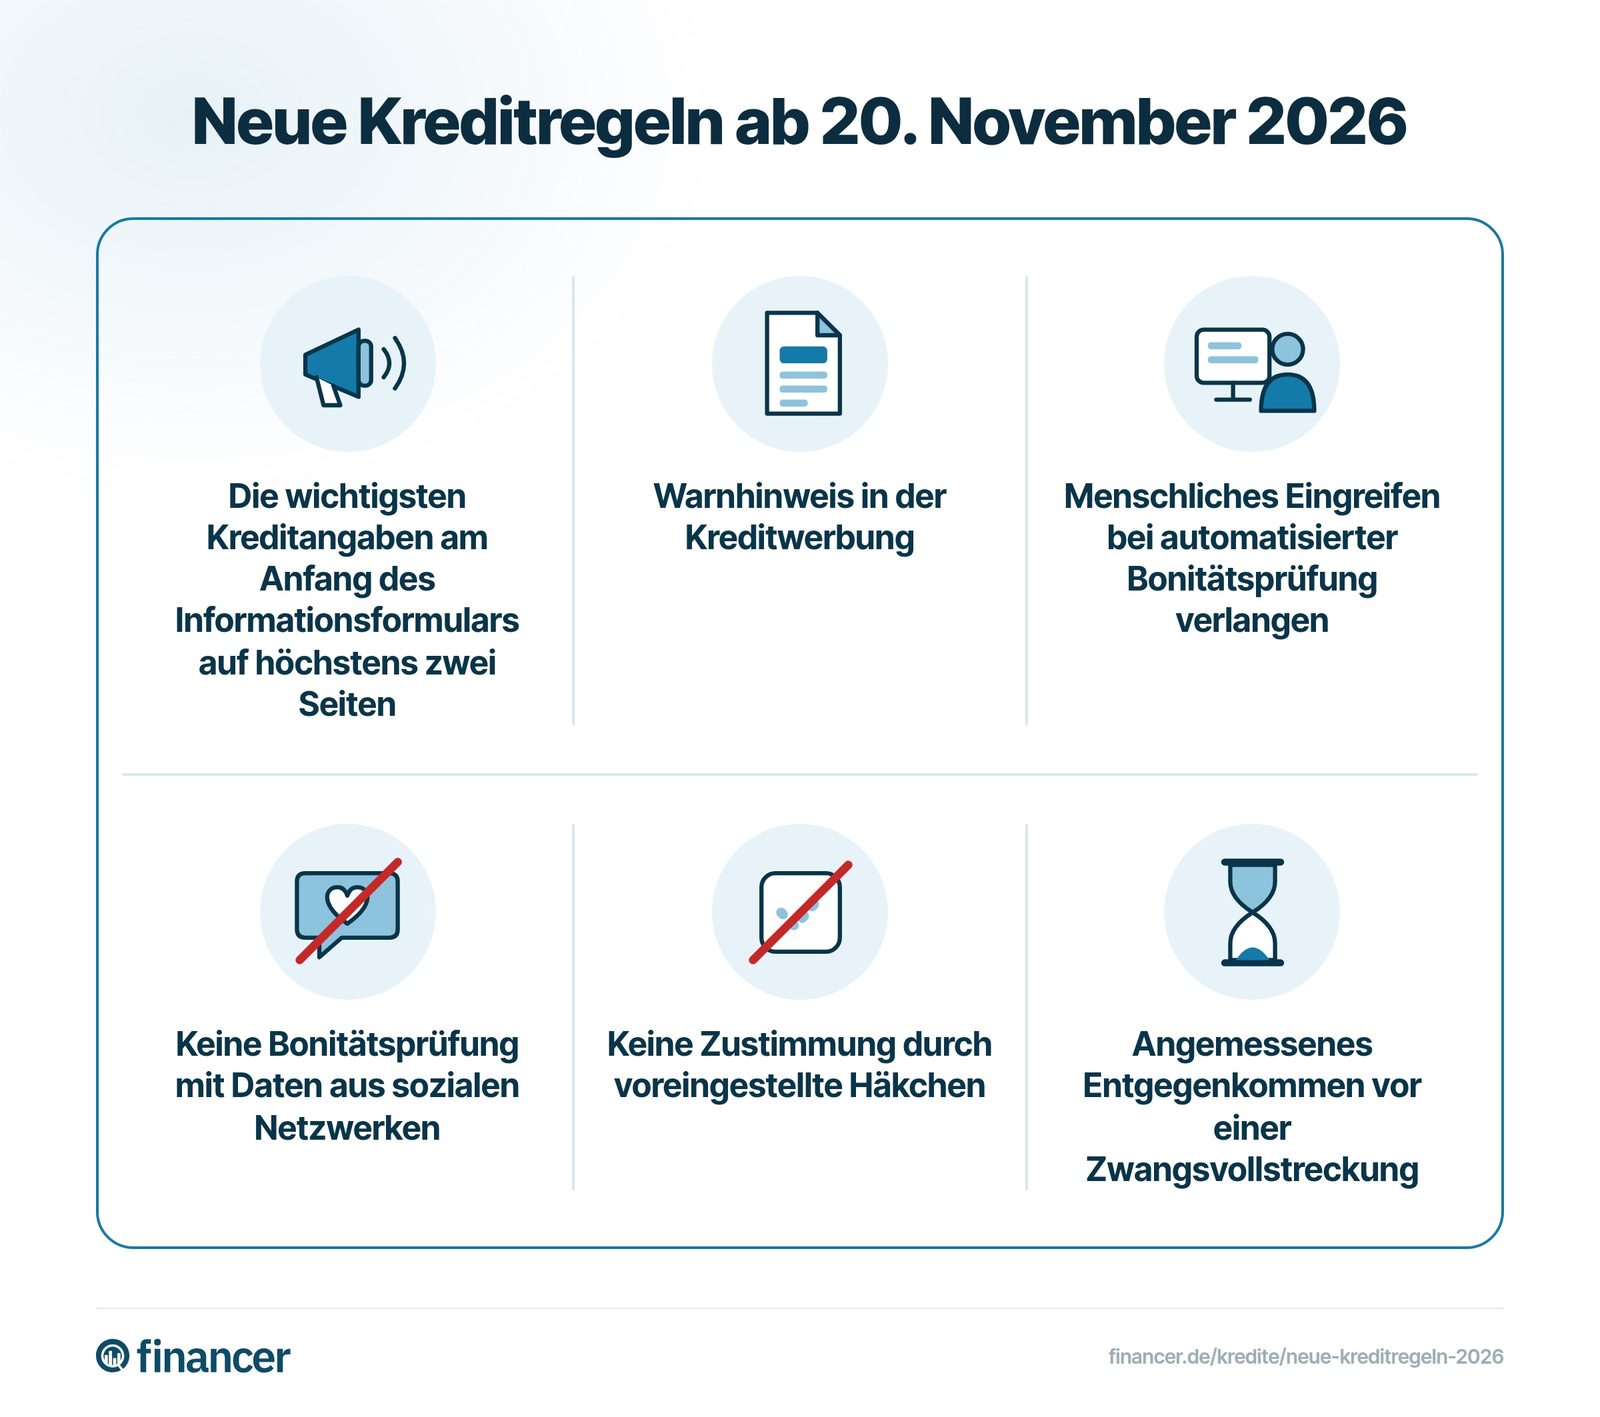
Kreditwerbung muss deutlich sichtbar „Achtung! Kreditaufnahme kostet Geld“ oder eine gleichwertige Warnung enthalten. Die Richtlinie verbietet außerdem Aussagen, die
Damit Sie die wichtigsten Angaben übersichtlich beisammenhaben, müssen sie laut Richtlinie gleich am Anfang eines einheitlichen Informationsformulars stehen. Dafür ist eine Seite vorgesehen, bei Bedarf dürfen es höchstens zwei Seiten sein.
Entdecken Sie jetzt Ihren passenden Privatkredit – mit unserem schnellen Vergleich finden Sie mühelos die beste Finanzierungslösung für Ihre Ziele.
Zum Privatkredit-Vergleich!Der Anbieter muss gründlich prüfen, ob Sie den Kredit zurückzahlen können. Daten aus sozialen Netzwerken darf er laut Richtlinie dafür nicht verwenden. Bei automatischer Prüfung können Sie verlangen, dass ein Mensch einbezogen wird und Sie eine Erklärung der Entscheidung erhalten.
Bei einer Ablehnung muss er Sie unverzüglich informieren. Beruht sie auf einer Datenbankabfrage, muss er Ihnen deren Ergebnis und die verwendete Datenbank nennen.
Laut Richtlinie müssen Anbieter Zahlungsschwierigkeiten früh erkennen und Sie an eine Schuldnerberatung verweisen. Bevor es zu einer Zwangsvollstreckung kommt, müssen sie Ihnen gegebenenfalls angemessen entgegenkommen, zum Beispiel mit einer längeren Laufzeit oder einer Zahlungspause. Wenn Sie Unterstützung brauchen, können Sie sich an eine anerkannte Schuldnerberatung wenden. Die verlinkten anerkannten Schuldner- und Insolvenzberatungsstellen bieten kostenlose Hilfe und sind ein Beispiel für Berlin.
Die Umsetzungsfrist endete am 20. November 2025. Viele Länder haben sie verpasst. Die Tabelle zeigt den Stand aller 27 EU-Länder vom 29. Oktober 2026.
| Land | Gesetz | Status | Warnhinweis in der Werbung |
|---|---|---|---|
Deutschland | BGBl. 2026 I Nr. 139 | Verabschiedet | Achtung! Kreditaufnahme kostet Geld |
Dänemark | Lov nr. 1322/2025 | Verabschiedet | Advarsel! Det koster penge at låne penge |
Schweden | SFS 2026:1011 | Verabschiedet | Att låna kostar pengar! |
Finnland | 31/2026 | Verabschiedet | Huomio! Luoton ottaminen maksaa. |
Österreich | BGBl. I Nr. 36/2026 | Verabschiedet | Achtung! Kreditaufnahme kostet Geld |
Belgien | Wet/Loi 20.07.2026 | Verabschiedet | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Frankreich | Ordonnance 2025-880 | Verabschiedet, aus Sicht der EU-Kommission aber nicht ausreichend | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Italien | D.lgs. 212/2025 | Verabschiedet, gilt möglicherweise erst nach dem 20. November | Attenzione! Prendere in prestito denaro costa denaro |
Griechenland | Ν. 5317/2026 | Verabschiedet | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Malta | L.N. 177 of 2026 | Verabschiedet | Caution! Borrowing money costs money |
Kroatien | NN 86/2026 | Verabschiedet | Oprez! Zaduživanje nije besplatno. |
Slowenien | ZPotK-3 | Verabschiedet, gilt möglicherweise erst nach dem 20. November | Nicht bestätigt |
Slowakei | 312/2025 Z. z. | Verabschiedet | Pozor! Požičanie peňazí stojí peniaze. |
Ungarn |
| Verabschiedet | A hitelfelvétel nem ingyenes |
Litauen | XV-822 | Verabschiedet | Dėmesio! Skolintis pinigus kainuoja. |
Lettland | Latvijas Vēstnesis 167/2026 | Verabschiedet | Brīdinām! Aizņemšanās maksā naudu |
Niederlande | Wetsvoorstel 36.924 | Im niederländischen Senat | Let op! Geld lenen kost geld |
Tschechien | Sněmovní tisk 145 | Dem Präsidenten vorgelegt | Pozor! Půjčit si peníze stojí peníze (vorgeschlagen) |
Luxemburg | Projet de loi 8708 | In einem Parlamentsausschuss | Attention ! Emprunter de l'argent coûte de l'argent (vorgeschlagen) |
Estland | 947 SE | Erste Lesung abgeschlossen | Hoiatus! Laenuvõtmise eest tuleb maksta. (vorgeschlagen) |
Bulgarien | 52-602-01-41 | Erste Lesung abgeschlossen | Внимание! Вземането на кредит струва пари (vorgeschlagen) |
Zypern | Νομοσχέδιο 2025 | Noch nicht verabschiedet | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (vorgeschlagen) |
Spanien | Anteproyecto de ley | Noch nicht verabschiedet | Noch nicht endgültig |
Polen | UC82 | Noch nicht verabschiedet | Noch nicht festgelegt |
Rumänien | Proiect de ordonanță | Noch nicht verabschiedet | Noch nicht festgelegt |
Irland | - | Kein Gesetz gefunden | Nicht gefunden |
Portugal | - | Kein Gesetz gefunden | Nicht gefunden |
Für einen Kredit, den Sie bereits haben, gelten grundsätzlich die bisherigen Regeln weiter, bei unbefristeten Krediten jedoch einzelne Neuerungen. Kündigt oder kürzt die Bank Ihren Dispo, muss sie Sie grundsätzlich 30 Tage vorher informieren. Vor einer Vollstreckung muss sie anbieten, den betroffenen, bereits beanspruchten Betrag in zwölf gleich hohen Monatsraten zurückzuzahlen. Der vereinbarte Sollzins gilt weiter.
Nein, voreingestellte Häkchen gelten laut Richtlinie nicht als Ihre Zustimmung. Sie müssen Krediten und Zusatzleistungen aktiv zustimmen.
Ja. Laut Richtlinie muss der Anbieter Sie darüber informieren, wenn er Ihnen ein personalisiertes Angebot vorlegt, das auf der automatisierten Verarbeitung Ihrer personenbezogenen Daten beruht.
Laut Richtlinie nur, wenn Sie ihn zuvor angefordert und ausdrücklich zugestimmt haben.
Haben Sie eine Frage zu diesem Thema? Fragen Sie die Community.
E-Mail bestätigt. Ihr Kommentar erscheint nach der Prüfung.
Der Link ist abgelaufen. Senden Sie Ihren Kommentar erneut.
Anonym
Finanzexperte · Financer
Top-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
28 Optionen
Kostenlos · Keine Auswirkung auf die Bonität
Meinen Zinssatz sehenTop-Kreditgeber vergleichen
ab 0,68 % effektiver Jahreszins
28 Optionen
6 Min. LesezeitKredite
8 Min. LesezeitKredite
3 Min. LesezeitKredite
8 Min. LesezeitKredite
13 Min. LesezeitKredite
Treten Sie *Financer Stacks* bei - Ihr wöchentlicher Ratgeber für die Beherrschung der Geldgrundlagen, zusätzliches Einkommen und die Schaffung eines Lebens, in dem Geld für Sie arbeitet.